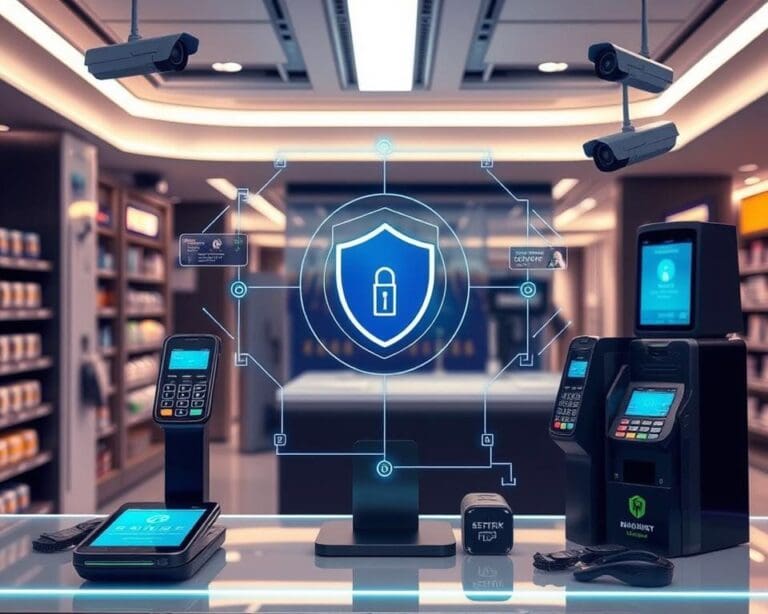
Digitale Bezahlsysteme ermöglichen dir das Bezahlen ohne Bankkarte. Du nutzt dafür ein Smartphone, eine Zahlungs-App oder ein digitales Wallet. Auch ein Online-Bezahldienst kann die Zahlung auslösen, wenn dort ein Konto, Guthaben oder eine virtuelle Karte hinterlegt ist.
Mobiles Bezahlen ist schnell, flexibel und an vielen Orten möglich. Im Geschäft kannst du kontaktlos bezahlen, indem du dein Smartphone an ein geeignetes Lesegerät hältst. Für Händler und mobile Verkaufsstellen bieten sich auch mobile Kartenlesegeräte an.
Eine digitale Zahlung benötigt ein autorisiertes Zahlungsmittel und meist eine Internetverbindung. Je nach Anbieter bestätigst du den Vorgang mit einer PIN, einem Fingerabdruck oder der Gesichtserkennung. So kannst du in Deutschland sicher und ortsunabhängig bezahlen.
Digitale Bezahlsysteme: So funktioniert das Bezahlen ohne Bankkarte
Digitale Bezahlsysteme verbinden dein Smartphone mit einem Zahlungsdienst und dem Händler. Die digitale Zahlungstechnologie ersetzt die physische Bankkarte durch sichere Daten. Du kannst damit im Geschäft, unterwegs oder online bezahlen.
Was digitale Bezahlsysteme technisch ermöglichen
Elektronische Zahlungsmittel übertragen Zahlungsdaten verschlüsselt. Ein Händler erhält meist nicht deine echte Kartennummer. Die Tokenisierung ersetzt sie durch einen geschützten Zahlungstoken. Dieser Token besitzt nur für bestimmte Zahlungen oder Geräte eine Gültigkeit.
Bei kontaktlosen Terminals reicht oft eine kurze Nähe zum Lesegerät. NFC überträgt die verschlüsselten Daten zwischen Gerät und Terminal. Anbieter wie Verifone unterstützen diese Form des Bezahlens. Informationen zu mobilen Kartenzahlungen und EC-Terminals findest du bei mobilen Zahlungslösungen für Unternehmen.
Welche Rolle Smartphone, App und digitales Wallet spielen
Das Smartphone dient als Schnittstelle zwischen dir, dem Zahlungsdienst und dem Händler. Eine App oder ein digitales Wallet speichert deine Zahlungsinformationen nicht zwingend als vollständige Kartennummer. Häufig liegt dort ein verschlüsselter Token.
Für eine Smartphone Zahlung hältst du das Gerät an das Terminal oder bestätigst den Einkauf in einer App. Das Wallet wählt die hinterlegte Karte aus. Die Zahlung kann mit Fingerabdruck, Gesichtserkennung oder Gerätecode freigegeben werden.
So wird eine Zahlung autorisiert und verarbeitet
Bei der Zahlungsautorisierung prüft der Zahlungsdienst deine Identität und die Zahlungsberechtigung. Je nach System wird zusätzlich das verfügbare Guthaben kontrolliert. Eine Zwei Faktor Authentifizierung kann mit einem Einmalpasswort oder einer Bestätigung in der App erfolgen.
- Das Terminal oder der Onlineshop sendet die Zahlungsanfrage verschlüsselt.
- Der Zahlungsdienst prüft Token, Identität und Freigabe.
- Die Händlerbank und das Karten- oder Banknetz verarbeiten die Transaktion.
- Der Händler erhält die Zahlungsbestätigung in Echtzeit.
Bei einer erfolgreichen Prüfung wird der Betrag reserviert oder direkt vom Konto eingezogen. Der Händler sieht den Zahlungsstatus, nicht deine vollständigen Sicherheitsdaten. So lassen sich elektronische Zahlungsmittel schnell nutzen, ohne die Bankkarte aus dem Portemonnaie zu nehmen.
Mobile Zahlungsarten ohne Bankkarte im Überblick
Du kannst heute in vielen Situationen ohne physische Bankkarte bezahlen. Dein Smartphone, ein digitales Wallet oder eine App übernimmt die Zahlung. Im Bereich Mobile Payment Deutschland stehen dir mehrere Verfahren für Geschäfte, Onlinehandel und private Zahlungen zur Verfügung.
Bezahlen mit Smartphone und Mobile Payment
Beim Bezahlen mit dem Smartphone nutzt du eine passende App oder ein digitales Wallet. An der Kasse hältst du das Gerät an ein kompatibles Terminal. Die Zahlung wird meist durch eine Displaysperre, einen Fingerabdruck oder die Gesichtserkennung bestätigt.
Für eine Zahlung im Internet wählst du das Smartphone als Zahlungsmittel aus. Die Freigabe erfolgt in der jeweiligen App. Du musst deine Bankkarte nicht bei dir tragen, wenn das unterstützte Konto oder Zahlungsmittel bereits hinterlegt ist.
Digitale Wallets wie Apple Pay und Google Pay
Mit Apple Pay kannst du unterstützte Debitkarten, Kreditkarten und andere Zahlungsmittel in einem Wallet speichern. Google Pay bietet eine vergleichbare Funktion auf vielen Android-Geräten. Die Anbieter ersetzen die Kartendaten bei der Zahlung durch einen digitalen Zahlungsschlüssel.
Vor dem ersten Einsatz prüfst du, ob deine Bank und dein Smartphone den Dienst unterstützen. Eine Displaysperre schützt den Zugang zum Wallet. Für den Einkauf genügt meist eine kurze Bestätigung am Gerät.
QR-Codes, NFC und kontaktlose Zahlungen
Bei einer QR Code Zahlung scannst du ein quadratisches Muster mit einer App. Der Code kann einen Betrag, einen Empfänger oder eine Zahlungsseite enthalten. Dieses Verfahren wird im Handel, im Onlinehandel und bei privaten Zahlungen genutzt.
Eine NFC Zahlung funktioniert über eine sehr kurze Funkverbindung. Du hältst dein Smartphone nahe an das Terminal. Die kontaktlose Zahlung braucht keine sichtbare Verbindung und eignet sich für kleine Einkäufe ebenso wie für größere Beträge.
Online-Bezahldienste und virtuelle Prepaid-Karten
Online Bezahldienste wie PayPal verarbeiten Zahlungen über ein hinterlegtes Bankkonto, ein Guthaben oder eine verknüpfte Karte. Du meldest dich im Bezahlvorgang beim Dienst an und bestätigst die Transaktion in der App. Deine Bankdaten werden dabei nicht direkt an den Händler übertragen.
Eine virtuelle Prepaid Karte wird vor der Nutzung mit einem festen Betrag aufgeladen. Du kannst sie für Onlineshops, Apps und digitale Abos einsetzen. Das Guthaben setzt eine klare Ausgabengrenze und macht eine physische Karte überflüssig.
Sicherheit, Datenschutz und Kosten beim digitalen Bezahlen
Die Sicherheit beim digitalen Bezahlen beginnt mit deinem Smartphone. Nutze einen sicheren Gerätecode, biometrische Anmeldung und aktuelle Updates. Eine Displaysperre, die Gerätesuche und die sofortige Sperrung bei Verlust senken das Missbrauchsrisiko. Tokenisierung, SSL/TLS-Verschlüsselung und zusätzliche Bestätigungen schützen deine Zahlungsdaten.
Beim Datenschutz bei Mobile Payment solltest du prüfen, welche Daten verarbeitet werden. Achte auf den Zweck, die Speicherdauer, die Rechtsgrundlage und den Zugriff durch Händler oder Drittanbieter. Transparente Hinweise stärken den Verbraucherschutz. Mehr Informationen zu sicheren Kundendaten findest du in diesem Überblick zum Datenschutz im Internet.
Sichere Zahlungsapps nutzen oft Firewalls, verschlüsselte Datenbanken und eine Zwei-Faktor-Authentifizierung. Prüfe vor jeder Zahlung die URL und den Empfänger. Bestätige keine verdächtigen Phishing-Nachrichten und scanne keine gefälschten QR-Codes. Kontrolliere deine Umsätze regelmäßig und melde unberechtigte Buchungen sofort dem Zahlungsdienst oder deiner Bank.
Auch die Gebühren digitales Bezahlen können sich unterscheiden. Kosten entstehen etwa bei Währungsumrechnungen, Geldtransfers, Aufladungen, Rückbuchungen oder virtuellen Karten. SEPA-Lastschrift und etablierte Bezahldienste bieten meist klare Sicherheitsstandards. Prüfe die Preisübersicht vor der Nutzung, damit Betrugsschutz und Kosten zu deinen Bedürfnissen passen.